
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
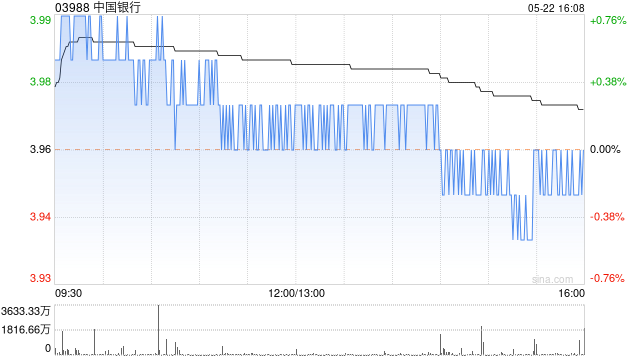
摩根大通发布研报称,已更新对中国银行(03988)的财务模型,2026至2028年盈利预测大致维持不变,仅作出轻微调整,分别为0.0%、-0.1%及-0.1%;该行将中国银行截至2027年12月的目标价由6.7港元上调至7.0港元,主因略微上调长期平均股本回报率(ROE)假设,由9.3%升至9.4%,维持“增持”评级。
报告分析,中国银行在应对关税影响方面风险可控。虽然该行在出口相关贷款方面的敞口可能较其他银行为高,线上实盘配资但摩根大通认为中国出口商对关税的准备较其他地区企业更充分。根据敏感度分析,若美国出口相关贷款的坏账比率上升至20%,对中国银行盈利的影响约为5%,在其他条件不变的情况下,下行风险属可管理范围。
此外,报告指出,市场对美联储加息的预期上升,将为中国银行的海外盈利带来正面推动。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 正规股票配资
元鼎证券_股票配资平台_线上实盘配资提示:本文来自互联网,不代表本网站观点。